Hiszpański Podatek od Spadków dla Nierezydentów: Ulgi Regionalne Wyjaśnione
Jeśli dziedziczysz nieruchomość, oszczędności lub firmę w Hiszpanii, nie mieszkając tam, pierwsze pytanie jest niemal zawsze takie samo: czy jako cudzoziemiec naprawdę muszę zapłacić hiszpański podatek od spadków? Krótka odpowiedź brzmi: tak — ale kwota może wynosić od niemal zera do ponad 30%, w zależności od regionu Hiszpanii, z którym związany jest majątek zmarłego.
Ten przewodnik wyjaśnia, jak Impuesto sobre Sucesiones y Donaciones (ISD) — hiszpański podatek od spadków i darowizn — dotyczy nierezydentów w 2026 roku, dlaczego region ma większe znaczenie niż obywatelstwo, oraz jakie terminy decydują o zachowaniu ulgi regionalnej.
Czy nierezydenci płacą podatek od spadków w Hiszpanii?
Tak. Hiszpania opodatkowuje spadki w zależności od lokalizacji majątku oraz, w przypadku mienia ruchomego, miejsca zamieszkania zmarłego lub spadkobiercy — nie od obywatelstwa spadkobiercy. Spadkobierca z Wielkiej Brytanii, USA, Szwecji czy Holandii dziedziczący nieruchomość na Costa del Sol podlega hiszpańskiemu ISD od tej nieruchomości, oprócz przepisów spadkowych kraju pochodzenia (umowy o unikaniu podwójnego opodatkowania mogą to częściowo zrekompensować, ale rzadko całkowicie).
Do 2014 roku nierezydenci byli opodatkowani wyłącznie według mniej korzystnych przepisów krajowych, podczas gdy rezydenci korzystali z dużo korzystniejszych ulg regionalnych. Trybunał Sprawiedliwości UE uznał to za dyskryminujące (sprawa C-127/12), a Hiszpania zmieniła przepisy, umożliwiając nierezydentom z UE/EOG stosowanie zasad regionalnych. W 2018 roku, po wyroku hiszpańskiego Sądu Najwyższego, prawo to rozszerzono na spadkobierców spoza UE/EOG — w tym obywateli Wielkiej Brytanii po Brexicie, USA, Kanady i innych krajów.
Które przepisy regionalne dotyczą Twojego spadku?
Jeśli zmarły był rezydentem Hiszpanii, obowiązują przepisy regionu, w którym mieszkał (w ciągu ostatnich 5 lat).
Jeśli zmarły nie był rezydentem Hiszpanii, ale majątek (zwykle nieruchomość) znajduje się w Hiszpanii, obowiązują przepisy regionu, w którym znajduje się składnik majątku o najwyższej wartości.
Spadkobierca mieszkający w Londynie, dziedziczący po rodzicu mieszkającym w Niemczech, po mieszkanie w Maladze, będzie zwykle rozliczany według przepisów Andaluzji — nie Niemiec ani Wielkiej Brytanii.
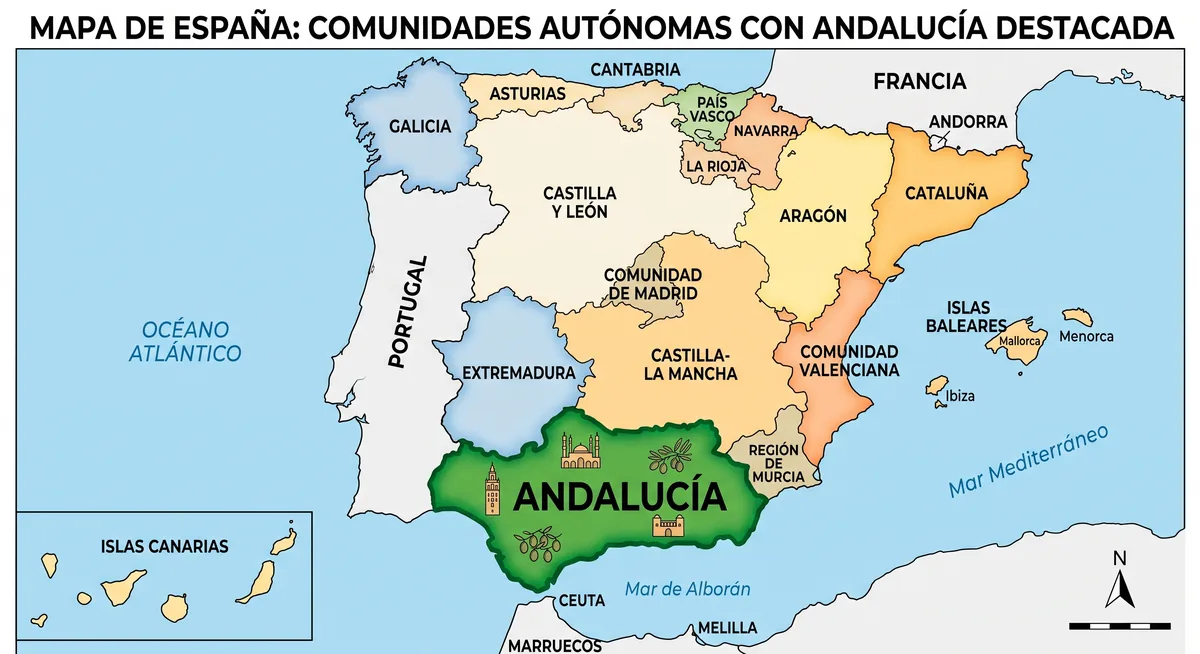
Każdy region Hiszpanii ustala własne ulgi — a Andaluzja, wyróżniona na mapie, należy do najkorzystniejszych.
Ulgi regionalne: dlaczego Andaluzja jest wyjątkowa
Od 2018 roku Andaluzja stosuje jeden z najbardziej hojnych systemów w Hiszpanii dla bliskich krewnych (małżonkowie, dzieci, rodzice — Grupa I i II), z ulgą do 99% podatku dla spadków do 1 mln euro na spadkobiercę.
Region
Typowe traktowanie małżonka/dzieci (Grupa I/II)
Andaluzja
Ulga do 99% dla bliskich krewnych, spadki do 1 mln € na spadkobiercę
Comunidad Valenciana
Znacząca ulga dla bliskich krewnych, własne progi
Región de Murcia
Ulga dla bliskich krewnych, niższa niż w Andaluzji
Madryt
Niemal całkowite zwolnienie (99%) dla małżonków, dzieci i rodziców
(Stawki i progi ustala ustawodawstwo każdego regionu i są okresowo aktualizowane — zawsze potwierdź aktualne wartości przed złożeniem deklaracji.)
Dalsi krewni i spadkobiercy niespokrewnieni (Grupa III i IV) otrzymują znacznie mniejsze lub żadne ulgi w większości regionów, a efektywne stawki mogą przekraczać 20-30%.
Termin 6 miesięcy decydujący o zachowaniu ulgi
Hiszpański podatek od spadków musi zostać samodzielnie rozliczony i zapłacony w ciągu 6 miesięcy od daty śmierci, za pomocą formularza Modelo 650. Termin ten obowiązuje niezależnie od zakończenia postępowania spadkowego za granicą.
Dwa najczęstsze błędy:
Całkowite przekroczenie terminu. Jednorazowe przedłużenie o 6 miesięcy można uzyskać, ale wniosek trzeba złożyć w ciągu pierwszych 5 miesięcy. Spóźnione złożenie bez wniosku o przedłużenie skutkuje dopłatą w wysokości 1% plus 1% za każdy pełny miesiąc opóźnienia (bez odsetek, maksymalnie 15% po 12 miesiącach); po 12 miesiącach dopłata wynosi stałe 15% plus odsetki za zwłokę.
Zastosowanie przepisów niewłaściwego regionu, przez pomyłkę lub bo ogólny kalkulator online domyślnie stosuje stawki krajowe.
NIE (hiszpański numer identyfikacyjny cudzoziemca) dla każdego spadkobiercy
Rejestracja hiszpańskiego aktu zgonu (lub apostillowany zagraniczny akt zgonu z tłumaczeniem przysięgłym)
Certificado de Últimas Voluntades (zaświadczenie o ostatniej woli)
Akt własności i aktualna Nota Simple z rejestru gruntów
Wycena majątku na dzień śmierci — Hiszpania nie akceptuje po prostu zagranicznej wyceny spadkowej
Częste, kosztowne błędy
Założenie, że testament sporządzony w kraju pochodzenia automatycznie załatwia hiszpański obowiązek podatkowy.
Opóźnianie z powodu „braku hiszpańskiego testamentu" — nie jest wymagany, ale termin 6 miesięcy biegnie dalej.
Zbyt późne złożenie wniosku o przedłużenie.
Zastosowanie tabeli krajowej zamiast (zwykle korzystniejszej) tabeli regionalnej.
Najczęściej zadawane pytania
Czy płacę hiszpański podatek od spadków, jeśli już zapłaciłem podatek w moim kraju?
Możliwe, że oba — Hiszpania opodatkowuje majątek znajdujący się w Hiszpanii niezależnie od podatku zapłaconego gdzie indziej. Niektóre umowy pozwalają na odliczenie, do oceny indywidualnie.
Czy istnieje ogólne „zwolnienie dla małżonka"?
Nie ma ogólnego zwolnienia, ale spadkobiercy Grupy I/II korzystają z największych ulg regionalnych.
Co się stanie, jeśli przekroczę termin 6 miesięcy?
Obowiązuje dopłata w wysokości 1% plus 1% za każdy pełny miesiąc opóźnienia, bez odsetek, maksymalnie 15% po 12 miesiącach; po 12 miesiącach dopłata wynosi stałe 15%, plus odsetki za zwłokę.
Czy spadkobiercy spoza UE mają te same ulgi regionalne?
Tak, od wyroku hiszpańskiego Sądu Najwyższego z 2018 roku.
Spadek to przede wszystkim sprawa rodzinna.
Następny krok
Każdy spadek jest inny. Nasz zespół w dziale Spadków i Testamentów Sánchez Solicitors może przygotować symulację podatku od spadków dla Twojej konkretnej sytuacji i potwierdzić, które przepisy regionalne mają zastosowanie, zanim presja terminu 6 miesięcy stanie się problemem. Jeśli spadek rodzi też pytania o Twój status podatkowy w Hiszpanii, nasz dział podatków dla nierezydentów może to ocenić równolegle.
Aby zapewnić Ci jak najlepsze doświadczenia, używamy technologii takich jak pliki cookie do przechowywania i/lub uzyskiwania dostępu do informacji o urządzeniu. Twoja zgoda na te technologie pozwala nam przetwarzać dane, takie jak zachowanie podczas przeglądania witryny lub unikalne identyfikatory. Wstrzymanie lub wycofanie zgody może negatywnie wpłynąć na niektóre funkcje i funkcjonalności.
Funkcjonalny
Zawsze aktywne
Storage or technical access is strictly necessary for the legitimate purpose of enabling the use of a specific service explicitly requested by the subscriber or user, or for the sole purpose of carrying out the transmission of a communication through an electronic communications network.
Preferencje
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Statystyka
Storage or technical access that is used exclusively for statistical purposes.El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.