Spansk Arvsskatt för Utomlands Bosatta: Regionala Avdrag Förklarade
Om du ärver en fastighet, sparade medel eller ett företag i Spanien utan att bo där, är den första frågan nästan alltid densamma: måste jag verkligen betala spansk arvsskatt som utlänning? Det korta svaret är ja — men hur mycket du betalar kan variera från nästan noll till över 30 %, helt beroende på vilken spansk region den avlidnes tillgångar är kopplade till.
Den här guiden går igenom hur Impuesto sobre Sucesiones y Donaciones (ISD) — Spaniens arvs- och gåvoskatt — tillämpas på utomlands bosatta 2026, varför regionen spelar större roll än ditt medborgarskap, och tidsfristerna som avgör om du behåller ditt regionala avdrag.
Betalar utomlands bosatta arvsskatt i Spanien?
Ja. Spanien beskattar arv baserat på var tillgångarna finns och, för lös egendom, var den avlidne eller arvtagaren var bosatt — inte arvtagarens nationalitet. En arvtagare från Storbritannien, USA, Sverige eller Nederländerna som ärver en fastighet på Costa del Sol är skyldig att betala spansk ISD på den fastigheten, utöver eventuella arvsregler i hemlandet (dubbelbeskattningsavtal och skattelättnader kan kompensera delvis, men sällan helt).
Fram till 2014 beskattades utomlands bosatta uteslutande enligt Spaniens mindre förmånliga nationella regler, medan bosatta gynnades av de betydligt mer fördelaktiga regionala avdragen. EU-domstolen ansåg detta diskriminerande (mål C-127/12), och Spanien ändrade lagen så att EU/EES-medborgare bosatta utomlands kunde tillämpa regionala regler. År 2018, efter en dom i Spaniens högsta domstol, utvidgades denna rätt till arvtagare utanför EU/EES — inklusive britter efter Brexit, amerikaner, kanadensare och andra.
Vilken region gäller för ditt arv?
Om den avlidne var bosatt i Spanien gäller reglerna för den region där personen bodde (under de senaste 5 åren).
Om den avlidne inte var bosatt i Spanien men tillgångarna (vanligtvis fastigheter) finns i Spanien, gäller reglerna för den region där tillgången med högst värde finns.
En arvtagare bosatt i London, som ärver en förälder bosatt i Tyskland, för en lägenhet i Málaga, bedöms i regel enligt Andalusiens regler — inte Tysklands eller Storbritanniens.
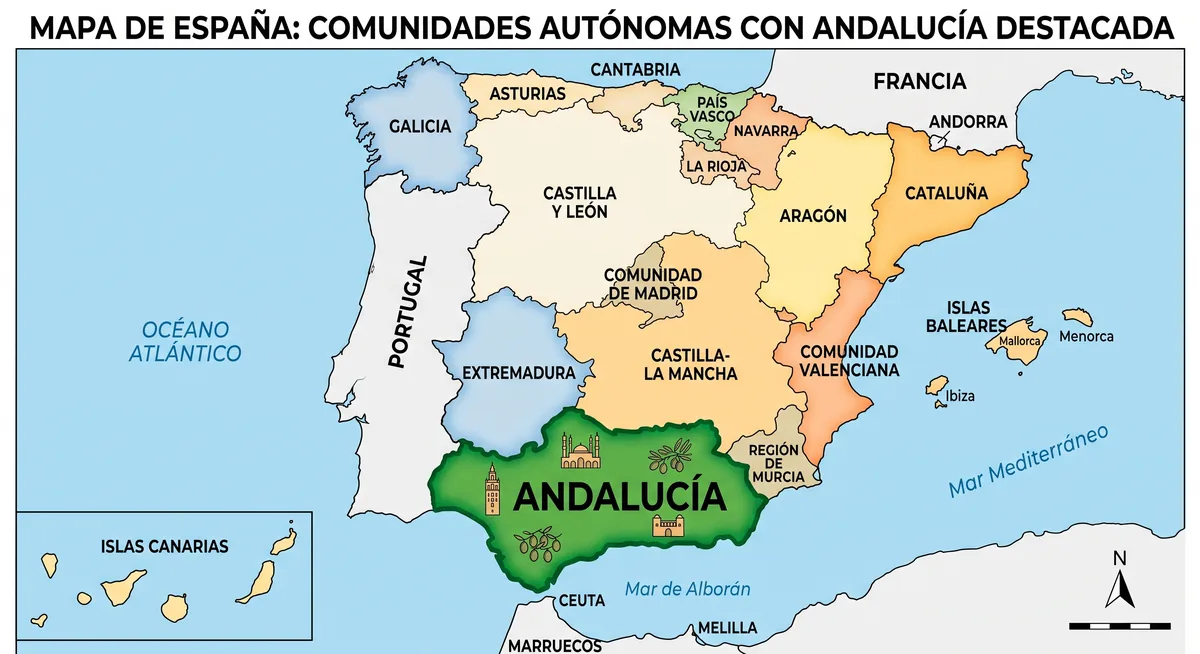
Varje spansk region fastställer sina egna avdrag — och Andalusien, markerat här, hör till de mest generösa.
Regionala avdrag: varför Andalusien sticker ut
Sedan 2018 tillämpar Andalusien ett av Spaniens mest generösa system för nära anhöriga (makar, barn, föräldrar — Grupp I och II), med en skattereduktion på upp till 99 % för arv upp till 1 miljon euro per arvtagare.
Region
Vanlig behandling make/barn (Grupp I/II)
Andalusien
Upp till 99 % reduktion för nära anhöriga, arv upp till 1 miljon € per arvtagare
Comunidad Valenciana
Betydande reduktion för nära anhöriga, egna gränsvärden
Región de Murcia
Reduktion för nära anhöriga, lägre än Andalusien
Madrid
Nästan fullständigt undantag (99 %) för makar, barn och föräldrar
(Skattesatser och gränsvärden fastställs av varje regions egen lagstiftning och revideras regelbundet — bekräfta alltid årets aktuella siffror innan deklaration.)
Avlägsna släktingar och arvtagare utan släktskap (Grupp III och IV) får betydligt mindre eller inga reduktioner i de flesta regioner, med effektiva skattesatser ofta över 20-30 %.
Fristen på 6 månader som avgör om du behåller avdraget
Spansk arvsskatt måste självdeklareras och betalas inom 6 månader från dödsdatumet, via blankett Modelo 650. Denna frist gäller oavsett om arvsprocessen utomlands är avslutad.
Två vanliga misstag:
Att missa fristen helt. En engångsförlängning på 6 månader kan begäras, men måste ansökas inom de första 5 månaderna. Sen inlämning utan begäran om förlängning ger en tilläggsavgift på 1 % plus 1 % per hel förseningsmånad (utan ränta, med ett tak på 15 % efter 12 månader); efter 12 månader är avgiften en fast 15 % plus dröjsmålsränta.
Att tillämpa fel regions regler, av misstag eller för att en generell online-kalkylator som standard använder nationella skattesatser.
Korrekt hanterade dokument är det som skyddar ert regionala avdrag.
Vad utländska arvtagare behöver
NIE (spanskt identifikationsnummer för utlänningar) för varje arvtagare
Registrering av spanskt dödsbevis (eller apostillerat utländskt dödsbevis med auktoriserad översättning)
Certificado de Últimas Voluntades (intyg om testamente)
Lagfart och aktuell Nota Simple från fastighetsregistret
Värdering av boet vid dödsdatumet — Spanien accepterar inte utan vidare en utländsk boutredningsvärdering
Vanliga, kostsamma misstag
Att anta att ett testamente upprättat i hemlandet automatiskt löser den spanska skatteskyldigheten.
Att fördröja processen på grund av "inget spanskt testamente" — inget krav, men 6-månadersfristen fortsätter löpa.
Att begära förlängning för sent.
Att tillämpa den nationella tabellen när den (vanligtvis förmånligare) regionala tabellen borde gälla.
Vanliga frågor
Betalar jag spansk arvsskatt om jag redan betalat arvsskatt i mitt hemland?
Möjligen båda — Spanien beskattar tillgångar i Spanien oavsett skatt betald på andra håll. Vissa avtal möjliggör avräkning, bedöms från fall till fall.
Finns det ett generellt "makeundantag"?
Inget generellt undantag, men Grupp I/II-arvtagare gynnas av de största regionala reduktionerna.
Vad händer om jag missar 6-månadersfristen?
En tilläggsavgift på 1 % plus 1 % per hel förseningsmånad gäller, utan ränta, med ett tak på 15 % efter 12 månader; efter 12 månader är avgiften en fast 15 %, plus dröjsmålsränta.
Får arvtagare utanför EU samma regionala avdrag?
Ja, sedan en dom i Spaniens högsta domstol 2018.
Ett arv är, först och främst, en familjeangelägenhet.
Nästa steg
Varje dödsbo är unikt. Vårt team på Sánchez Solicitors tjänst för arv och testamente kan göra en simulering av den spanska arvsskatten för ditt specifika fall och bekräfta vilken regions regler som gäller innan 6-månadersfristen sätter press på beslutet. Om ditt arv också väcker frågor om din löpande skattestatus i Spanien kan vår tjänst för skatt för utomlands bosatta granska detta parallellt.
För att ge bästa möjliga upplevelse använder vi tekniker som cookies för att lagra och/eller komma åt enhetsinformation. Ditt samtycke till dessa tekniker gör det möjligt för oss att behandla data som surfbeteende eller unika identifierare på denna webbplats. Att neka eller återkalla samtycke kan påverka vissa funktioner negativt.
Funktionell
Alltid aktiv
Storage or technical access is strictly necessary for the legitimate purpose of enabling the use of a specific service explicitly requested by the subscriber or user, or for the sole purpose of carrying out the transmission of a communication through an electronic communications network.
Inställningar
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Statistik
Storage or technical access that is used exclusively for statistical purposes.El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marknadsföring
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.