Droits de Succession en Espagne pour Non-Résidents : les Abattements Régionaux Expliqués
Si vous héritez d'un bien immobilier, d'une épargne ou d'une entreprise en Espagne sans y résider, la première question est presque toujours la même : dois-je vraiment payer des droits de succession espagnols en tant qu'étranger ? La réponse courte est oui — mais le montant peut varier de presque zéro à plus de 30 %, selon la communauté autonome à laquelle sont rattachés les biens du défunt. C'est le détail qui surprend le plus d'héritiers étrangers.
Ce guide explique comment l'Impuesto sobre Sucesiones y Donaciones (ISD) — l'impôt espagnol sur les successions et donations — s'applique aux non-résidents en 2026, pourquoi la région compte davantage que votre nationalité, et les délais qui déterminent si vous conservez votre abattement régional.
Les non-résidents paient-ils des droits de succession en Espagne ?
Oui. L'Espagne taxe les successions en fonction de la localisation des biens et, pour les biens meubles, du lieu de résidence du défunt ou de l'héritier — pas de la nationalité de l'héritier. Un héritier britannique, américain, suédois ou néerlandais qui hérite d'un bien sur la Costa del Sol est redevable de l'ISD espagnol sur ce bien, en plus des règles successorales de son pays d'origine (les conventions de double imposition et crédits d'impôt peuvent compenser une partie, mais rarement la totalité).
Jusqu'en 2014, les non-résidents étaient taxés exclusivement selon les règles nationales espagnoles, moins favorables, tandis que les résidents bénéficiaient des abattements régionaux, bien plus avantageux. La Cour de justice de l'UE a jugé cela discriminatoire (affaire C-127/12), et l'Espagne a modifié sa loi pour permettre aux non-résidents de l'UE/EEE d'appliquer les règles régionales. En 2018, suite à un arrêt de la Cour suprême espagnole, ce droit a été étendu aux héritiers hors UE/EEE — y compris les Britanniques post-Brexit, Américains, Canadiens et autres héritiers non européens.
Quelle région s'applique à votre succession ?
Si le défunt résidait en Espagne, les règles de la communauté autonome où il vivait (au cours des 5 dernières années) s'appliquent.
Si le défunt n'était pas résident espagnol mais que les biens (généralement immobiliers) sont en Espagne, les règles de la région où se trouve le bien de plus grande valeur s'appliquent.
Ainsi, un héritier vivant à Londres, héritant d'un parent résidant en Allemagne, pour un appartement à Málaga, sera généralement imposé selon les règles de l'Andalousie — ni celles de l'Allemagne, ni celles du Royaume-Uni.
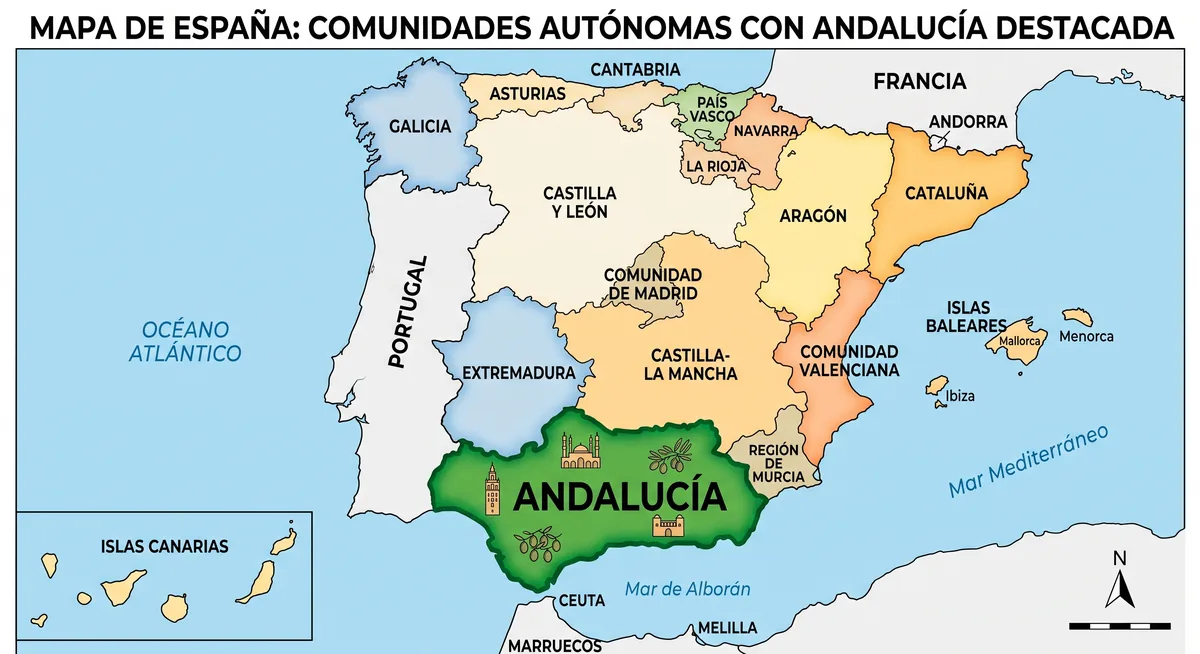
Chaque région espagnole fixe ses propres abattements — et l'Andalousie, ici mise en évidence, est l'une des plus généreuses.
Abattements régionaux : pourquoi l'Andalousie se distingue
Depuis 2018, l'Andalousie applique l'un des régimes les plus généreux d'Espagne pour les proches parents (conjoints, enfants, parents — Groupes I et II), avec une bonification pouvant atteindre 99 % sur les successions jusqu'à 1 million d'euros par héritier.
Jusqu'à 99 % de réduction pour proches parents, successions jusqu'à 1M€ par héritier
Communauté valencienne
Réduction significative pour proches parents, seuils propres
Région de Murcie
Réduction pour proches parents, inférieure à l'Andalousie
Madrid
Exonération quasi totale (99 %) pour conjoints, enfants et parents
(Les taux et seuils sont fixés par chaque législation régionale et révisés périodiquement — confirmez toujours les chiffres de l'année en cours avant de déposer votre déclaration.)
Les parents éloignés et héritiers sans lien de parenté (Groupes III et IV) bénéficient de réductions bien plus faibles, voire nulles, dans la plupart des régions, avec des taux effectifs souvent supérieurs à 20-30 %.
Le délai de 6 mois qui détermine si vous conservez l'abattement
Les droits de succession espagnols doivent être auto-liquidés et payés dans un délai de 6 mois à compter du décès, via le formulaire Modelo 650. Ce délai s'applique que la procédure successorale à l'étranger soit terminée ou non.
Deux erreurs fréquentes :
Dépasser le délai. Une prolongation unique de 6 mois peut être demandée, mais uniquement dans les 5 premiers mois. Un dépôt tardif sans demande de prolongation entraîne une majoration de 1 % plus 1 % par mois complet de retard (sans intérêts, plafonnée à 15 % à 12 mois) ; au-delà de 12 mois, la majoration est fixée à 15 % plus intérêts de retard.
Appliquer les règles de la mauvaise région, par erreur ou parce qu'un calculateur en ligne générique applique par défaut les taux nationaux.
Un dossier bien préparé est ce qui protège votre abattement régional.
Documents nécessaires pour les héritiers étrangers
NIE (Número de Identificación de Extranjero) pour chaque héritier
Enregistrement de l'acte de décès espagnol (ou acte de décès étranger apostillé avec traduction assermentée)
Certificat des dernières volontés (Certificado de Últimas Voluntades)
Titres de propriété et Nota Simple actualisée du registre foncier
Évaluation de la succession à la date du décès — l'Espagne n'accepte pas simplement une évaluation issue d'une procédure étrangère
Erreurs fréquentes et coûteuses
Penser qu'un testament rédigé dans le pays d'origine règle automatiquement l'obligation fiscale espagnole.
Retarder la démarche faute de « testament espagnol » — ce n'est pas obligatoire, mais le délai de 6 mois continue de courir.
Demander la prolongation trop tard.
Appliquer le barème national alors que le barème régional, généralement plus favorable, devrait s'appliquer.
Questions fréquentes
Dois-je payer les droits de succession espagnols si j'ai déjà payé dans mon pays d'origine ?
Potentiellement les deux — l'Espagne taxe les biens situés sur son territoire indépendamment de l'impôt payé ailleurs. Certaines conventions permettent un crédit d'impôt, à évaluer au cas par cas.
Existe-t-il une exonération générale pour le conjoint ?
Pas d'exonération générale, mais les héritiers du Groupe I/II bénéficient des réductions régionales les plus importantes.
Que se passe-t-il en cas de dépassement du délai de 6 mois ?
Une majoration de 1 % plus 1 % par mois complet de retard s'applique, sans intérêts, plafonnée à 15 % à 12 mois ; au-delà de 12 mois, la majoration est fixée à 15 %, plus intérêts de retard.
Les héritiers hors UE bénéficient-ils des mêmes abattements régionaux ?
Oui, depuis un arrêt de la Cour suprême espagnole de 2018.
Une succession est, avant tout, une affaire de famille.
Prochaine étape
Chaque succession est différente. Notre équipe du service Successions et Testaments de Sánchez Solicitors peut réaliser une simulation des droits de succession pour votre cas et confirmer quelle réglementation régionale s'applique avant que le délai de 6 mois ne devienne contraignant. Si votre succession soulève aussi des questions sur votre statut fiscal en Espagne, notre service de fiscalité des non-résidents peut l'examiner en parallèle.
Pour vous offrir la meilleure expérience possible, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations de votre appareil. Votre consentement à ces technologies nous autorise à traiter des données comme votre comportement de navigation ou vos identifiants uniques sur ce site. Refuser ou retirer votre consentement peut affecter certaines fonctionnalités.
Fonctionnel
Toujours activé
Storage or technical access is strictly necessary for the legitimate purpose of enabling the use of a specific service explicitly requested by the subscriber or user, or for the sole purpose of carrying out the transmission of a communication through an electronic communications network.
Préférences
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Statistiques
Storage or technical access that is used exclusively for statistical purposes.El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Commercialisation
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.