Spaanse Erfbelasting voor Niet-Ingezetenen: Regionale Vrijstellingen Uitgelegd
Als u onroerend goed, spaargeld of een bedrijf in Spanje erft en u woont er niet, is de eerste vraag bijna altijd dezelfde: moet ik als buitenlander echt Spaanse erfbelasting betalen? Het korte antwoord is ja — maar hoeveel u betaalt kan variëren van bijna niets tot meer dan 30%, volledig afhankelijk van de Spaanse regio waaraan de bezittingen van de overledene verbonden zijn.
Deze gids legt uit hoe de Impuesto sobre Sucesiones y Donaciones (ISD) — de Spaanse erf- en schenkbelasting — in 2026 van toepassing is op niet-ingezetenen, waarom de regio belangrijker is dan uw nationaliteit, en welke termijnen bepalen of u uw regionale vrijstelling behoudt.
Betalen niet-ingezetenen erfbelasting in Spanje?
Ja. Spanje belast erfenissen op basis van waar de bezittingen zich bevinden en, voor roerende zaken, waar de overledene of erfgenaam woonachtig was — niet op basis van nationaliteit. Een Britse, Amerikaanse, Zweedse of Nederlandse erfgenaam die een woning aan de Costa del Sol erft, is Spaanse ISD verschuldigd over dat bezit, naast eventuele erfregels in het thuisland (belastingverdragen kunnen dit deels compenseren, maar zelden volledig).
Tot 2014 werden niet-ingezetenen uitsluitend belast volgens de minder gunstige nationale Spaanse regels, terwijl ingezetenen profiteerden van de veel gunstigere regionale vrijstellingen. Het Hof van Justitie van de EU oordeelde dit discriminerend (zaak C-127/12), en Spanje paste de wet aan zodat niet-ingezetenen uit de EU/EER regionale regels konden toepassen. In 2018 werd dit recht, na een uitspraak van het Spaanse Hooggerechtshof, uitgebreid naar erfgenamen buiten de EU/EER — inclusief Britten na de Brexit, Amerikanen, Canadezen en andere niet-Europese erfgenamen.
Welke regio is van toepassing op uw erfenis?
Als de overledene in Spanje woonachtig was, gelden de regels van de regio waar hij/zij woonde (in de laatste 5 jaar).
Als de overledene niet in Spanje woonachtig was maar de bezittingen (meestal onroerend goed) zich wel in Spanje bevinden, gelden de regels van de regio waar het bezit met de hoogste waarde zich bevindt.
Een erfgenaam die in Londen woont en erft van een ouder die in Duitsland woonde, voor een appartement in Málaga, valt doorgaans onder de regels van Andalusië — niet die van Duitsland of het Verenigd Koninkrijk.
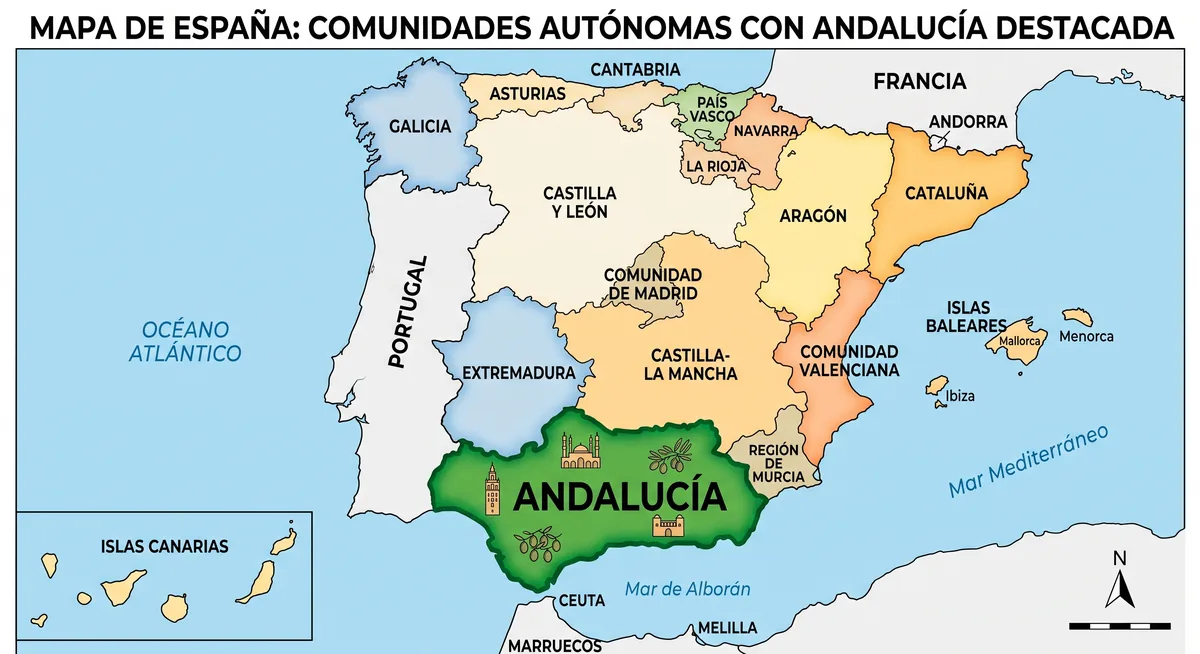
Elke Spaanse regio stelt haar eigen vrijstellingen vast — en Andalusië, hier gemarkeerd, behoort tot de gunstigste.
Regionale vrijstellingen: waarom Andalusië anders is
Sinds 2018 hanteert Andalusië een van de gunstigste regelingen van Spanje voor naaste familieleden (echtgenoten, kinderen, ouders — Groep I en II), met een korting tot 99% op de verschuldigde belasting voor erfenissen tot €1 miljoen per erfgenaam.
Tot 99% korting voor naaste familie, erfenissen tot €1M per erfgenaam
Comunidad Valenciana
Aanzienlijke korting voor naaste familie, eigen drempels
Regio Murcia
Korting voor naaste familie, lager dan Andalusië
Madrid
Bijna volledige vrijstelling (99%) voor echtgenoten, kinderen en ouders
(Tarieven en drempels worden per regio vastgesteld en periodiek herzien — bevestig altijd de actuele cijfers voordat u aangifte doet.)
Verre familieleden en niet-verwante erfgenamen (Groep III en IV) krijgen in de meeste regio's veel kleinere of geen kortingen, met effectieve tarieven vaak boven de 20-30%.
De termijn van 6 maanden die bepaalt of u de vrijstelling behoudt
Spaanse erfbelasting moet binnen 6 maanden na overlijden worden aangegeven en betaald, via formulier Modelo 650. Deze termijn geldt ongeacht of de erfrechtprocedure in het buitenland is afgerond.
Twee veelgemaakte fouten:
De termijn volledig missen. Eenmalig kan 6 maanden uitstel worden aangevraagd, maar dit moet binnen de eerste 5 maanden gebeuren. Te laat indienen zonder uitstel aan te vragen leidt tot een toeslag van 1% plus 1% per volledige maand vertraging (zonder rente, met een maximum van 15% na 12 maanden); na 12 maanden bedraagt de toeslag een vaste 15% plus vertragingsrente.
Aangifte doen onder de verkeerde regionale regels, per ongeluk of omdat een algemene online rekentool standaard de nationale tarieven gebruikt.
Correcte documentatie is wat uw regionale vrijstelling beschermt.
Wat buitenlandse erfgenamen nodig hebben
NIE (Número de Identificación de Extranjero) voor elke erfgenaam
Registratie van de Spaanse overlijdensakte (of geapostilleerde buitenlandse akte met beëdigde vertaling)
Certificado de Últimas Voluntades (verklaring laatste wilsbeschikkingen)
Eigendomsakte en actuele Nota Simple van het kadaster
Waardering van de nalatenschap op overlijdensdatum — Spanje accepteert niet zomaar een buitenlandse taxatie
Veelvoorkomende, kostbare fouten
Aannemen dat een testament uit het thuisland de Spaanse belastingverplichting automatisch regelt.
Uitstel omdat er "geen Spaans testament" is — niet verplicht, maar de termijn van 6 maanden blijft lopen.
Het uitstel te laat aanvragen.
De nationale tabel toepassen terwijl de (meestal gunstigere) regionale tabel van toepassing zou moeten zijn.
Veelgestelde vragen
Betaal ik Spaanse erfbelasting als ik al erfbelasting in mijn thuisland heb betaald?
Mogelijk beide — Spanje belast bezittingen in Spanje ongeacht elders betaalde belasting. Sommige verdragen bieden verrekening, per geval te beoordelen.
Bestaat er een algemene "echtgenoot-vrijstelling"?
Geen algehele vrijstelling, maar Groep I/II-erfgenamen profiteren van de grootste regionale kortingen.
Wat gebeurt er als ik de termijn van 6 maanden mis?
Er geldt een toeslag van 1% plus 1% per volledige maand vertraging, zonder rente, met een maximum van 15% na 12 maanden; na 12 maanden is de toeslag een vaste 15%, plus vertragingsrente.
Krijgen erfgenamen buiten de EU dezelfde regionale vrijstellingen?
Ja, sinds een uitspraak van het Spaanse Hooggerechtshof in 2018.
Een erfenis is, allereerst, een familiekwestie.
Volgende stap
Elke nalatenschap is anders. Ons team bij de Erfenissen en Testamenten-dienst van Sánchez Solicitors kan een simulatie van de Spaanse erfbelasting voor uw specifieke situatie maken en bevestigen welke regionale regels van toepassing zijn voordat de termijn van 6 maanden gaat knellen. Speelt uw erfenis ook vragen op over uw lopende belastingstatus in Spanje, dan kan onze dienst belasting niet-ingezetenen dit meteen beoordelen.
Om de beste gebruikerservaring te bieden, gebruiken we technologieën zoals cookies om apparaatinformatie op te slaan en/of te raadplegen. Uw toestemming voor deze technologieën stelt ons in staat om gegevens zoals surfgedrag of unieke identificatiecodes op deze site te verwerken. Het weigeren of intrekken van uw toestemming kan bepaalde functies en mogelijkheden negatief beïnvloeden.
Functioneel
Altijd actief
Storage or technical access is strictly necessary for the legitimate purpose of enabling the use of a specific service explicitly requested by the subscriber or user, or for the sole purpose of carrying out the transmission of a communication through an electronic communications network.
Preferencias
El almacenamiento o acceso técnico es necesario para la finalidad legítima de almacenar preferencias no solicitadas por el abonado o usuario.
Statistieken
Storage or technical access that is used exclusively for statistical purposes.El almacenamiento o acceso técnico que se utiliza exclusivamente con fines estadísticos anónimos. Sin un requerimiento, el cumplimiento voluntario por parte de tu proveedor de servicios de Internet, o los registros adicionales de un tercero, la información almacenada o recuperada sólo para este propósito no se puede utilizar para identificarte.
Marketing
El almacenamiento o acceso técnico es necesario para crear perfiles de usuario para enviar publicidad, o para rastrear al usuario en una web o en varias web con fines de marketing similares.